La plupart des entreprises qui utilisent un Balanced Scorecard l'ont hérité. Un consultant l'a introduit, ou le directeur financier a lu Kaplan et Norton dans les années 90 et le cadre est resté en place. Ce n'est pas une critique — le Balanced Scorecard a changé la façon dont les organisations envisagent la stratégie. Avant son existence, la plupart des entreprises mesuraient le succès presque exclusivement à travers des indicateurs financiers. Chiffre d'affaires, profit, coût. Un point c'est tout.
Le BSC a affirmé que ce n'était pas suffisant. Les résultats financiers sont des indicateurs retardés. Si vous voulez comprendre pourquoi vous gagnez ou perdez, vous devez aussi regarder du côté des clients, des processus internes et de vos collaborateurs.
Ce constat reste valable. Ce qui a changé, c'est le rythme des affaires, ainsi que les outils de stratégie disponibles pour agir en conséquence.
Cet article détaille à quoi ressemble un Balanced Scorecard en pratique — avec des exemples dans différents secteurs — puis aborde honnêtement les limites du cadre et ce que font les équipes à la place.
Qu'est-ce que le cadre du Balanced Scorecard ?
Le Balanced Scorecard est un cadre de gestion stratégique développé par Robert Kaplan et David Norton au début des années 1990. Il a été présenté dans un article de la Harvard Business Review en 1992 et reste l'un des outils les plus utilisés dans le processus de gestion stratégique.
L'idée centrale : mesurer la performance selon quatre perspectives vous donne une vision plus complète que les seules données financières.
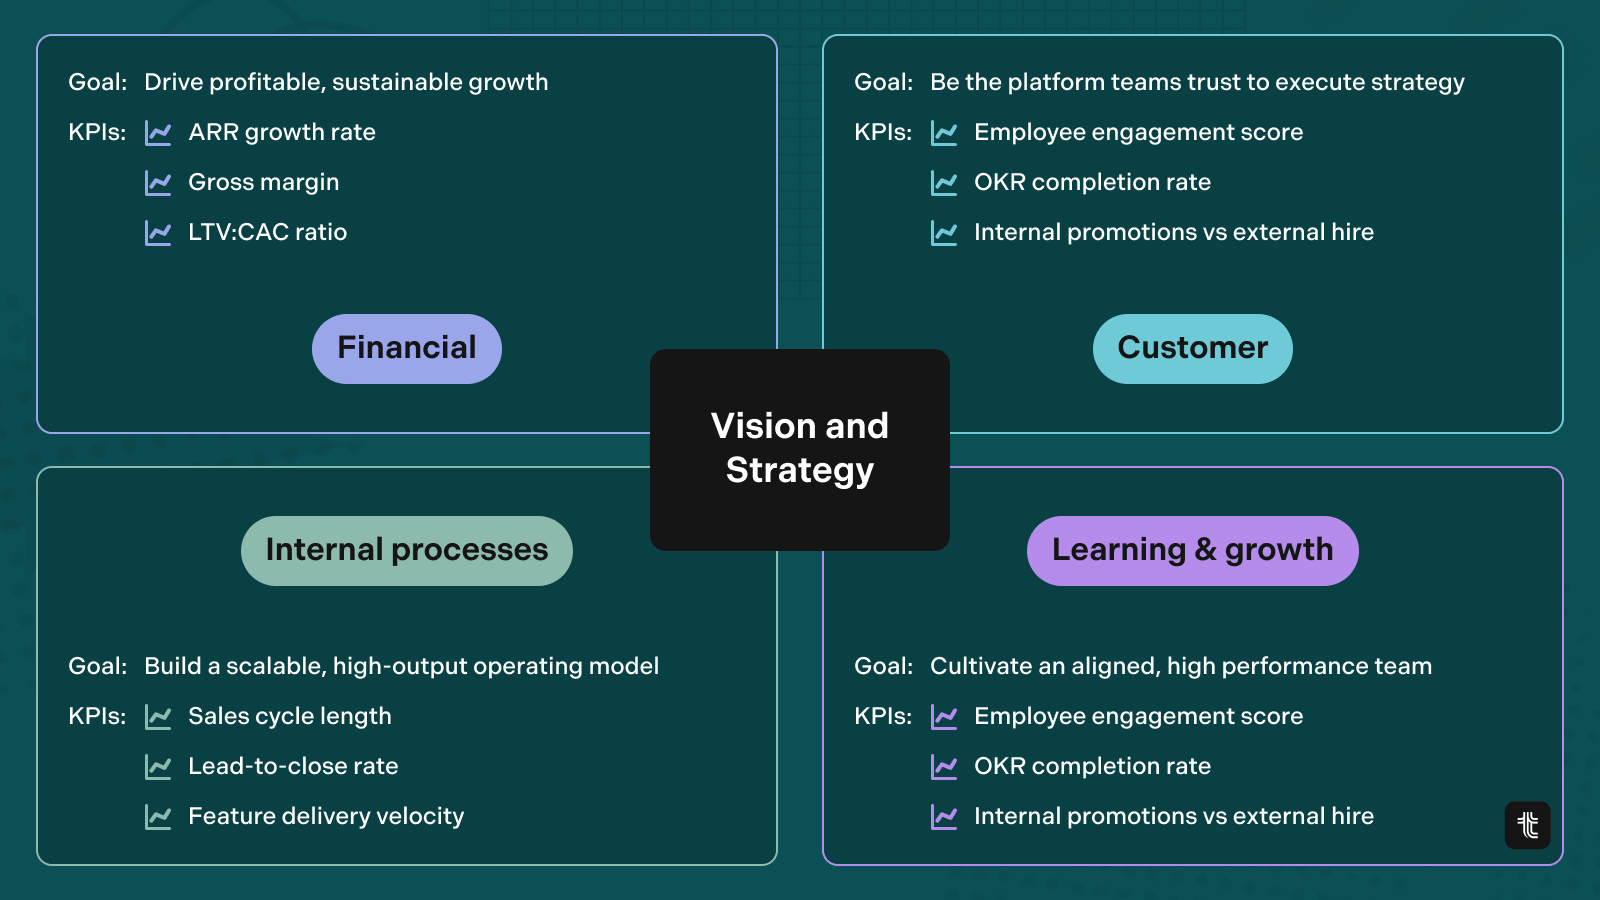
Les quatre perspectives sont :
- Financier — Apportons-nous de la valeur à nos actionnaires ? (Chiffre d'affaires, marge bénéficiaire, ROI)
- Client — Comment sommes-nous perçus par nos clients ? (NPS, rétention, scores de satisfaction)
- Processus internes — Que devons-nous bien faire sur le plan opérationnel ? (Temps de cycle, qualité, débit)
- Apprentissage et croissance — Comment nous améliorons-nous et innovons-nous ? (Formation, satisfaction des employés, compétences)
Chaque perspective comprend des objectifs, des indicateurs (KPI), des cibles et des initiatives. L'idée est que les progrès en matière d'apprentissage et de croissance améliorent les processus internes, ce qui améliore les résultats auprès des clients, qui finissent par se refléter dans les résultats financiers. Il s'agit d'une chaîne de cause à effet.
Les quatre perspectives en pratique
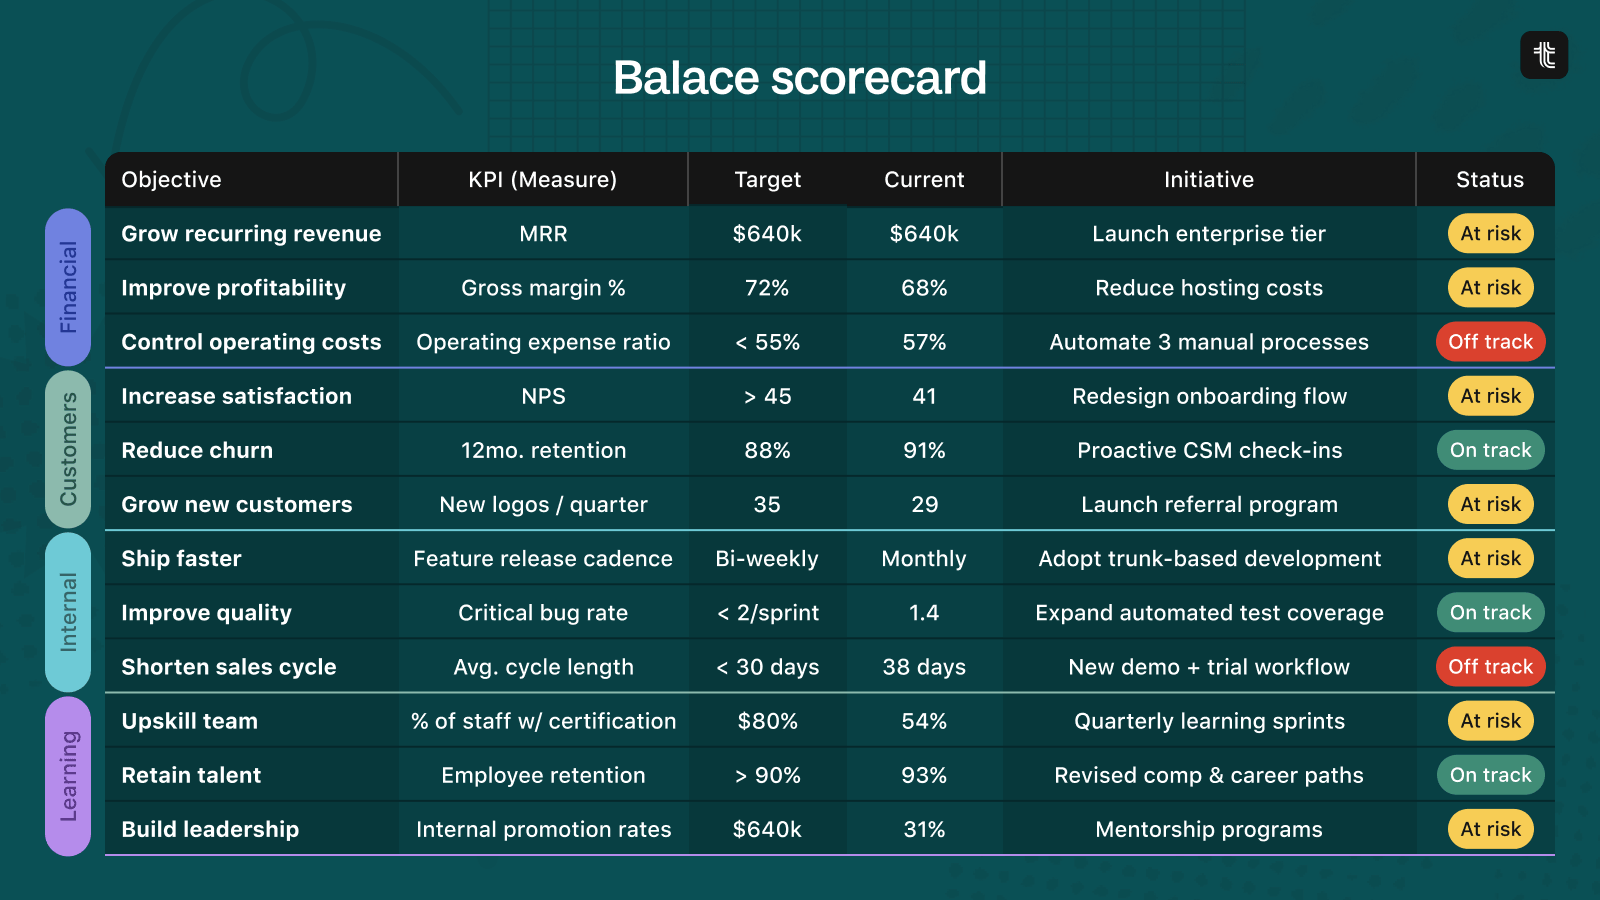
C'est généralement là que la plupart des articles s'arrêtent à la théorie. Voyons à quoi ressemblent réellement ces perspectives une fois renseignées.
Perspective financière
C'est la plus intuitive. Une entreprise pourrait définir :
- Objectif : augmenter les revenus récurrents
- Indicateur : revenu récurrent mensuel (MRR)
- Cible : croissance de 15 % d'un trimestre à l'autre
- Initiative : lancer une nouvelle offre entreprise
Perspective client
Celle-ci piège souvent les gens, car « la satisfaction client » peut recouvrir de nombreuses réalités. Dans un BSC bien construit :
- Objectif : améliorer la rétention des clients
- Indicateur : taux de rétention à 12 mois, NPS
- Cible : NPS supérieur à 40, rétention supérieure à 85 %
- Initiative : lancer un programme d'intégration dédié
Perspective processus internes
C'est ici que vous suivez les rouages opérationnels qui tiennent votre promesse client :
- Objectif : réduire le délai de création de valeur pour les nouveaux clients
- Indicateur : nombre de jours entre l'inscription et le premier résultat réussi
- Cible : moins de 14 jours (contre 30 actuellement)
- Initiative : repenser le parcours d'intégration ; ajouter des listes de contrôle dans l'application
Perspective apprentissage et croissance
La plus difficile à mesurer, mais celle qui rend tout le reste durable :
- Objectif : développer la capacité de planification stratégique au sein de l'équipe dirigeante
- Indicateur : % de managers formés à la méthodologie OKR ; taux de promotion interne
- Cible : 80 % certifiés, 40 % des recrutements seniors issus du vivier interne
- Initiative : série trimestrielle de formations au leadership ; programme de mentorat
Exemples de Balanced Scorecard par secteur
Technologie / SaaS
Une entreprise de logiciels pourrait structurer son BSC ainsi :
- Financier : faire croître l'ARR de 5 M$ à 8 M$ ; améliorer la marge brute à 75 %
- Client : réduire le taux de résiliation en dessous de 5 % par an ; NPS supérieur à 45
- Processus internes : déployer de nouvelles fonctionnalités toutes les deux semaines ; réduire le taux de bugs critiques de 50 %
- Apprentissage et croissance : lancer un programme de développement pour les ingénieurs ; recruter 3 chefs de produit seniors
Le BSC du SaaS fonctionne bien car chaque perspective correspond naturellement au modèle économique. La rétention (client) influence l'ARR (financier). Les compétences des développeurs (apprentissage et croissance) influencent la vitesse de déploiement (processus internes).
Santé
Un hôpital ou un réseau de santé pourrait utiliser :
- Financier : maintenir le coût par épisode en dessous du seuil de référence ; conserver une marge d'exploitation de 3 %
- Client (patient) : score de satisfaction des patients supérieur à 90 % ; taux de réadmission inférieur à 8 %
- Processus internes : temps d'attente moyen des patients inférieur à 20 minutes ; taux d'infection inférieur à 1,5 %
- Apprentissage et croissance : 95 % du personnel conforme aux formations obligatoires ; taux de rotation du personnel infirmier inférieur à 12 %
C'est en réalité dans le secteur de la santé que le BSC a connu l'une de ses adoptions les plus fortes dans le secteur public. L'approche multi-perspectives correspond bien à la complexité de la prestation de soins, où la viabilité financière et les résultats pour les patients sont tous deux non négociables.
Industrie manufacturière
Une entreprise industrielle pourrait ressembler à ceci :
- Financier : réduire le coût des marchandises vendues de 10 % ; améliorer la marge d'EBITDA à 18 %
- Client : taux de livraison dans les délais supérieur à 97 % ; taux de défauts inférieur à 0,5 %
- Processus internes : taux d'utilisation des équipements supérieur à 85 % ; réduire les heures de reprise de 20 %
- Apprentissage et croissance : former de façon polyvalente 60 % du personnel de production à des compétences secondaires ; réduire les incidents sur le lieu de travail à zéro
Les BSC du secteur manufacturier ont tendance à être très orientés vers l'opérationnel. La perspective des processus internes reçoit souvent le plus de détails, ce qui est logique — l'efficacité opérationnelle est le principal levier concurrentiel.
Secteur public / associatif
- Financier : respecter le budget approuvé ; réduire le coût du service par citoyen de 5 %
- Client (partie prenante) : satisfaction de la communauté supérieure à 75 % ; délai de réponse du service inférieur à 48 heures
- Processus internes : traiter 90 % des demandes dans les délais légaux
- Apprentissage et croissance : pourvoir 80 % des postes vacants par des promotions internes ; porter à 70 % les services délivrés numériquement
Les BSC du secteur public renomment souvent la perspective « financière » en quelque chose comme « gouvernance responsable », car le profit n'est pas l'objectif — l'utilisation responsable des ressources publiques l'est. Le cadre est suffisamment flexible pour s'y adapter.
Balanced Scorecard et OKR : quelle est la différence ?
Voici une discussion qui finit toujours par surgir dans toute équipe stratégie : faut-il utiliser un Balanced Scorecard, ou des OKR ?
Ce ne sont pas des outils identiques, et les différences comptent.
Le BSC est complet et structuré. Il est conçu pour offrir une visibilité à l'échelle de toute l'organisation — en reliant vos activités opérationnelles à vos objectifs stratégiques selon quatre dimensions. Il est généralement mis à jour trimestriellement ou annuellement. Il fonctionne le mieux lorsque la stratégie est relativement stable et que vous avez besoin de la communiquer au sein d'une organisation vaste et complexe.
Les OKR sont plus légers et plus rapides. Un Objective est une direction qualitative. Les Key Results sont des résultats mesurables qui indiquent si vous l'avez atteinte. Les OKR sont définis chaque trimestre, revus chaque semaine, et appartiennent aux équipes et aux individus — pas seulement à l'équipe dirigeante.
Les différences concrètes :
| Balanced Scorecard | OKRs | |
|---|---|---|
| Cadence habituelle | Trimestrielle / annuelle | Points hebdomadaires, objectifs trimestriels |
| Responsabilité | Équipe stratégie / finance | Chaque équipe et chaque individu |
| Nombre d'objectifs | Nombreux, répartis sur 4 perspectives | 3 à 5 par équipe, rigoureusement priorisés |
| Temps de mise en place | Mois | Semaines |
| Idéal pour | Stratégie stable, grandes organisations | Équipes agiles, exécution rapide |
Aucun des deux n'est universellement meilleur. Le BSC est plus adapté aux organisations qui ont besoin d'un reporting stratégique complet auprès de nombreuses parties prenantes. OKR et KPI est une autre question qu'il vaut la peine de comprendre — puisque le BSC et les OKR utilisent tous deux des KPI, mais de manières différentes.
Quand utiliser un Balanced Scorecard (et quand s'en abstenir)
Le BSC est adapté lorsque :
- Vous êtes une organisation vaste et complexe qui doit communiquer sa stratégie entre plusieurs divisions
- Vos priorités stratégiques sont relativement stables et ne changent pas chaque trimestre
- Vous devez communiquer votre stratégie à un large ensemble de parties prenantes (conseil d'administration, dirigeants, régulateurs)
- Vous êtes dans un secteur (santé, secteur public, industrie) où les quatre perspectives correspondent naturellement à votre modèle opérationnel
Le BSC est plus difficile à adapter lorsque :
- Votre équipe est petite et la charge de gestion de quatre perspectives n'en vaut pas la peine
- Votre stratégie change fréquemment et vous avez besoin de quelque chose de plus agile
- Vous voulez que l'exécution au quotidien soit reliée à la stratégie, et pas seulement suivie trimestriellement
- Vous construisez une culture de responsabilisation et d'appropriation à partir du niveau des équipes
De nombreuses entreprises utilisent les deux : un BSC au niveau de l'entreprise pour le reporting au conseil d'administration, et des OKR au niveau des équipes pour l'exécution. C'est une approche raisonnable — tant que les deux ne se contredisent pas.
Se lancer avec le Balanced Scorecard
Si vous évaluez le Balanced Scorecard comme cadre de référence, le meilleur point de départ est un test simple :
Pouvez-vous écrire une phrase pour chacune des quatre perspectives décrivant à quoi ressemble le succès pour votre organisation cette année ?
Si c'est le cas, vous avez probablement assez de clarté pour construire un BSC. Si ce n'est pas le cas, vous devrez peut-être d'abord travailler votre stratégie avant que le cadre puisse vous aider.
Si votre principal défi consiste à combler l'écart entre la stratégie et l'exécution — en vous assurant que le travail quotidien de votre équipe fait réellement avancer vos objectifs — il s'agit d'un problème différent. C'est le problème pour lequel les OKR ont été conçus.