Die meisten Unternehmen, die eine Balanced Scorecard nutzen, haben sie geerbt. Ein Berater hat sie eingeführt, oder der CFO hat in den 90ern Kaplan und Norton gelesen und das Framework ist geblieben. Das ist keine Kritik — die Balanced Scorecard hat verändert, wie Organisationen über Strategie nachdenken. Bevor es sie gab, haben die meisten Unternehmen Erfolg fast ausschließlich anhand finanzieller Kennzahlen gemessen. Umsatz, Gewinn, Kosten. Mehr nicht.
Die BSC sagte: Das reicht nicht. Finanzielle Ergebnisse sind nachlaufende Indikatoren. Wenn du verstehen willst, warum du gewinnst oder verlierst, musst du dir auch Kunden, interne Prozesse und deine Mitarbeiter ansehen.
Diese Erkenntnis gilt immer noch. Was sich geändert hat, ist das Tempo im Geschäft und die Strategie-Tools, die dir zur Verfügung stehen, um danach zu handeln.
Dieser Artikel zeigt, wie eine Balanced Scorecard in der Praxis aussieht — mit Beispielen aus verschiedenen Branchen — und ist dann ehrlich darüber, wo das Framework an seine Grenzen stößt und was Teams stattdessen tun.
Was ist das Balanced-Scorecard-Framework?
Die Balanced Scorecard ist ein strategisches Management-Framework, das Anfang der 1990er-Jahre von Robert Kaplan und David Norton entwickelt wurde. Sie wurde 1992 in einem Artikel der Harvard Business Review vorgestellt und ist nach wie vor eines der meistgenutzten Werkzeuge im strategischen Managementprozess.
Die zentrale Idee: Wenn du die Leistung anhand von vier Perspektiven misst, bekommst du ein vollständigeres Bild als mit Finanzkennzahlen allein.
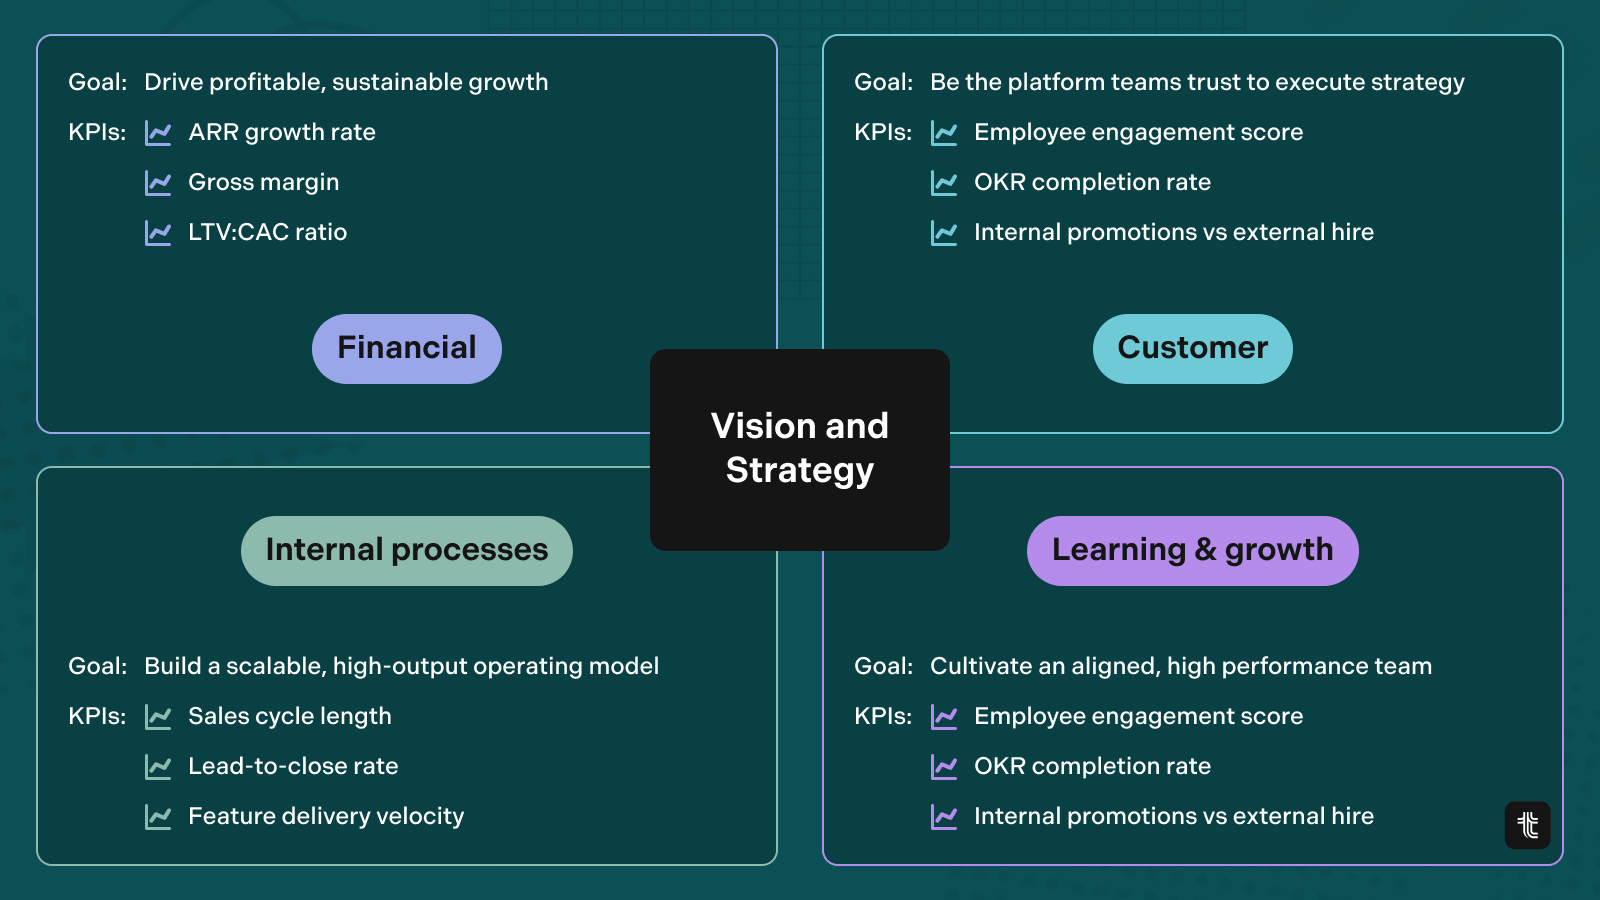
Die vier Perspektiven sind:
- Finanzen — Schaffen wir Wert für unsere Anteilseigner? (Umsatz, Gewinnmarge, ROI)
- Kunden — Wie werden wir von unseren Kunden wahrgenommen? (NPS, Kundenbindung, Zufriedenheitswerte)
- Interne Prozesse — Was müssen wir operativ gut machen? (Durchlaufzeit, Qualität, Durchsatz)
- Lernen und Wachstum — Wie verbessern und erneuern wir uns? (Schulung, Mitarbeiterzufriedenheit, Kompetenzen)
Jede Perspektive umfasst Ziele, Kennzahlen (KPIs), Vorgaben und Initiativen. Die Idee dahinter: Fortschritte beim Lernen und Wachstum verbessern die internen Prozesse, das verbessert wiederum die Ergebnisse bei den Kunden, und das zeigt sich schließlich in den finanziellen Ergebnissen. Es ist eine Ursache-Wirkungs-Kette.
Die vier Perspektiven in der Praxis
Hier hören die meisten Artikel bei der Theorie auf. Schauen wir uns an, wie diese Perspektiven tatsächlich aussehen, wenn sie ausgefüllt werden.
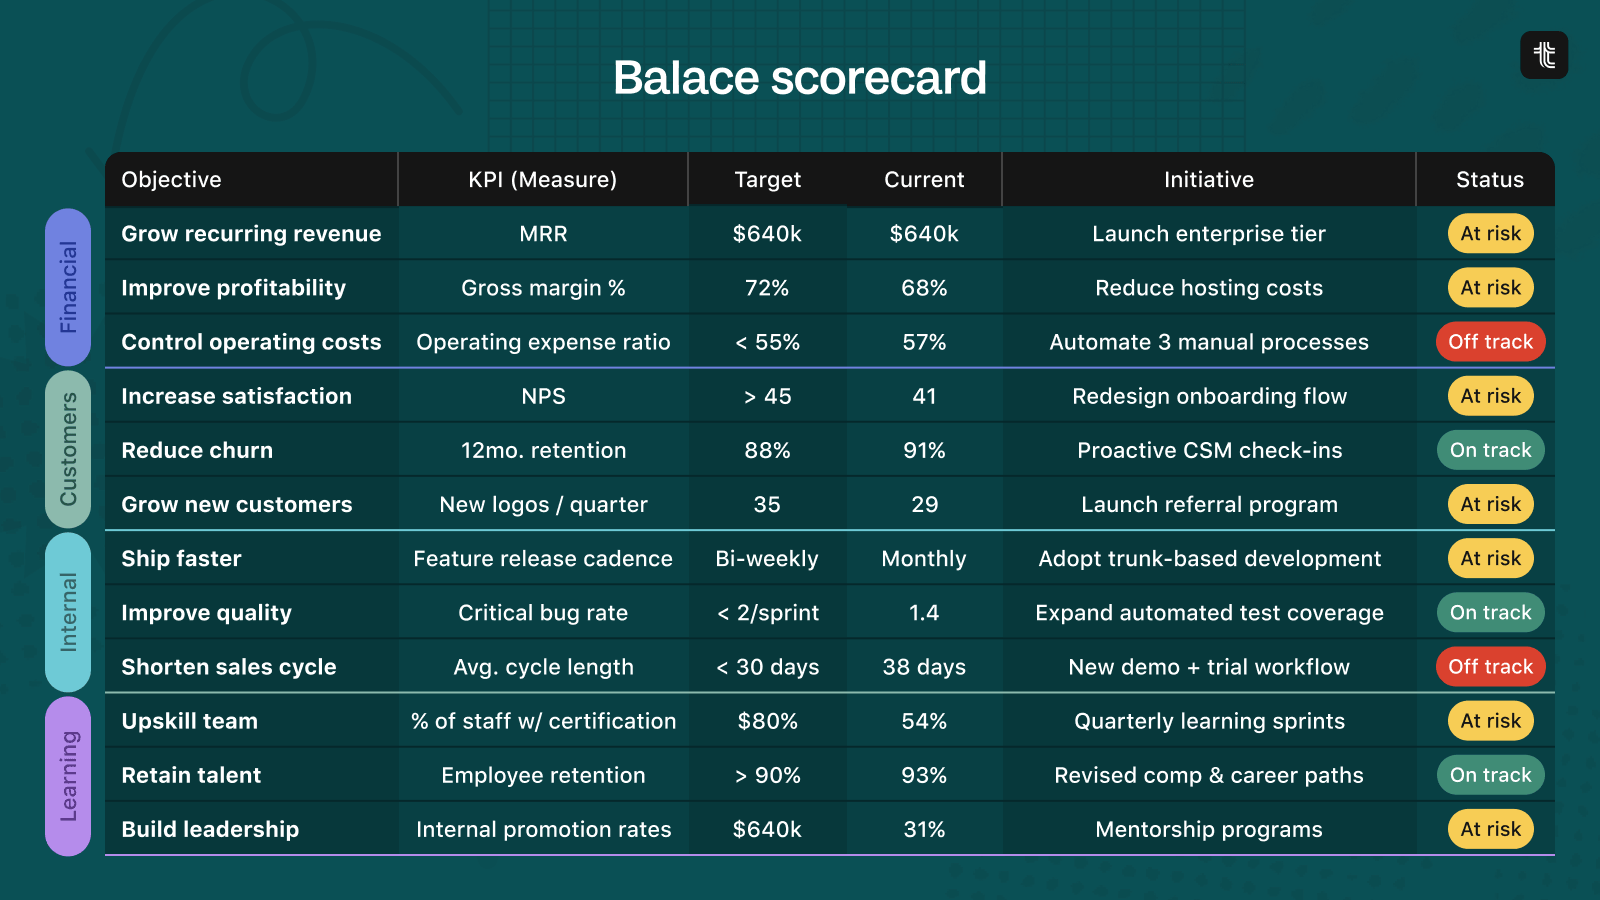
Finanzperspektive
Das ist die naheliegendste. Ein Unternehmen könnte Folgendes festlegen:
- Ziel: Wiederkehrende Umsätze steigern
- Kennzahl: Monatlich wiederkehrender Umsatz (MRR)
- Vorgabe: 15 % Wachstum von Quartal zu Quartal
- Initiative: Neue Enterprise-Stufe einführen
Kundenperspektive
Diese bringt viele ins Stolpern, weil 'Kundenzufriedenheit' vieles bedeuten kann. In einer gut aufgebauten BSC:
- Ziel: Kundenbindung verbessern
- Kennzahl: 12-Monats-Kundenbindungsrate, NPS
- Vorgabe: NPS über 40, Kundenbindung über 85 %
- Initiative: Eigenes Onboarding-Programm starten
Perspektive interne Prozesse
Hier verfolgst du die operativen Abläufe, die dein Kundenversprechen einlösen:
- Ziel: Time-to-Value für neue Kunden verkürzen
- Kennzahl: Tage von der Anmeldung bis zum ersten erfolgreichen Ergebnis
- Vorgabe: unter 14 Tagen (aktuell 30)
- Initiative: Onboarding-Ablauf neu gestalten; In-App-Checklisten hinzufügen
Perspektive Lernen und Wachstum
Am schwersten zu messen, aber diejenige, die alles andere nachhaltig macht:
- Ziel: Strategische Planungskompetenz im gesamten Führungsteam aufbauen
- Kennzahl: % der Manager, die in OKR-Methodik geschult sind; interne Beförderungsquote
- Vorgabe: 80 % zertifiziert, 40 % der Senior-Einstellungen aus dem internen Talentpool
- Initiative: Vierteljährliche Führungskräfte-Trainingsreihe; Mentoring-Programm
Balanced-Scorecard-Beispiele nach Branche
Technologie / SaaS
Ein Softwareunternehmen könnte seine BSC so aufbauen:
- Finanzen: ARR von 5 Mio. $ auf 8 Mio. $ steigern; Bruttomarge auf 75 % verbessern
- Kunden: Abwanderung unter 5 % pro Jahr senken; NPS über 45
- Interne Prozesse: alle zwei Wochen neue Funktionen ausliefern; Rate kritischer Bugs um 50 % senken
- Lernen und Wachstum: Entwicklungsprogramm für Entwickler starten; 3 Senior-PMs einstellen
Die SaaS-BSC funktioniert gut, weil jede Perspektive natürlich zum Geschäftsmodell passt. Kundenbindung (Kunden) treibt den ARR (Finanzen) an. Die Fähigkeiten der Entwickler (Lernen und Wachstum) treiben die Deployment-Geschwindigkeit (interne Prozesse) an.
Gesundheitswesen
Ein Krankenhaus oder Gesundheitsnetzwerk könnte Folgendes nutzen:
- Finanzen: Kosten pro Behandlungsfall unter dem Richtwert halten; Betriebsmarge bei 3 % halten
- Kunden (Patienten): Patientenzufriedenheitswert über 90 %; Wiedereinweisungsrate unter 8 %
- Interne Prozesse: durchschnittliche Wartezeit der Patienten unter 20 Minuten; Infektionsrate unter 1,5 %
- Lernen und Wachstum: 95 % Personal-Compliance bei Pflichtschulungen; Fluktuation beim Pflegepersonal unter 12 %
Im Gesundheitswesen hat die BSC tatsächlich eine ihrer stärksten Verbreitungen im öffentlichen Sektor gefunden. Der Multi-Perspektiven-Ansatz passt gut zur Komplexität der Versorgung, bei der finanzielle Nachhaltigkeit und Patientenergebnisse beide nicht verhandelbar sind.
Fertigung
Ein Fertigungsunternehmen könnte so aussehen:
- Finanzen: Herstellungskosten um 10 % senken; EBITDA-Marge auf 18 % verbessern
- Kunden: Liefertreue über 97 %; Fehlerquote unter 0,5 %
- Interne Prozesse: Anlagenauslastung über 85 %; Nacharbeitsstunden um 20 % senken
- Lernen und Wachstum: 60 % der Mitarbeitenden in der Produktion in Zweitfähigkeiten querschulen; Arbeitsunfälle auf null senken
Fertigungs-BSCs sind in der Regel operativ sehr umfangreich. Die Perspektive der internen Prozesse bekommt oft die meisten Details, was Sinn ergibt — operative Effizienz ist der wichtigste Wettbewerbshebel.
Öffentlicher Sektor / Non-Profit
- Finanzen: innerhalb des genehmigten Budgets bleiben; Servicekosten pro Bürger um 5 % senken
- Kunden (Stakeholder): Zufriedenheit in der Gemeinde über 75 %; Reaktionszeit des Services unter 48 Stunden
- Interne Prozesse: 90 % der Anträge innerhalb der gesetzlich vorgeschriebenen Fristen bearbeiten
- Lernen und Wachstum: 80 % der offenen Stellen durch interne Beförderungen besetzen; digital bereitgestellte Services auf 70 % erhöhen
Im öffentlichen Sektor wird die Perspektive 'Finanzen' oft in etwas wie 'Verantwortungsvolle Mittelverwendung' umbenannt, da nicht Profit das Ziel ist — sondern der verantwortungsvolle Einsatz öffentlicher Mittel. Das Framework ist flexibel genug, um das abzubilden.
Balanced Scorecard vs. OKRs: Was ist der Unterschied?
Hier kommt das Gespräch, das in jedem Strategie-Team irgendwann aufkommt: sollten wir eine Balanced Scorecard verwenden, oder OKRs?
Es sind keine identischen Werkzeuge, und die Unterschiede sind wichtig.
Die BSC ist umfassend und strukturiert. Sie ist für die Sichtbarkeit der gesamten Organisation konzipiert — sie verknüpft deine operativen Aktivitäten mit deinen strategischen Zielen über vier Dimensionen hinweg. Sie wird meist vierteljährlich oder jährlich aktualisiert. Sie funktioniert am besten, wenn die Strategie relativ stabil ist und du einen Weg brauchst, sie in einer großen, komplexen Organisation zu kommunizieren.
OKRs sind leichter und schneller. Ein Objective ist eine qualitative Richtung. Key Results sind messbare Ergebnisse, die dir zeigen, ob du dort angekommen bist. OKRs werden jedes Quartal festgelegt, wöchentlich überprüft und liegen in der Verantwortung von Teams und Einzelpersonen — nicht nur des Führungsteams.
Die praktischen Unterschiede:
| Balanced Scorecard | OKRs | |
|---|---|---|
| Typischer Rhythmus | Vierteljährlich / jährlich | Wöchentliche Check-ins, vierteljährliche Ziele |
| Verantwortlichkeit | Strategie-/Finanzteam | Jedes Team und jede Einzelperson |
| Anzahl der Ziele | Viele, verteilt auf 4 Perspektiven | 3-5 pro Team, konsequent priorisiert |
| Einrichtungszeit | Monate | Wochen |
| Am besten geeignet für | Stabile Strategie, große Organisationen | Schnelle Teams, agile Umsetzung |
Keines von beiden ist grundsätzlich besser. Die BSC ist stärker für Organisationen, die ein umfassendes strategisches Reporting gegenüber vielen Stakeholdern benötigen. OKRs vs. KPIs ist eine weitere Frage, die es sich zu verstehen lohnt — denn sowohl die BSC als auch OKRs nutzen KPIs, nur auf unterschiedliche Weise.
Wann du eine Balanced Scorecard einsetzen solltest (und wann nicht)
Die BSC passt gut, wenn:
- Du eine große, komplexe Organisation bist, die Strategie über mehrere Bereiche hinweg berichten muss
- Deine strategischen Prioritäten relativ stabil sind und sich nicht jedes Quartal ändern
- Du die Strategie einer breiten Gruppe von Stakeholdern vermitteln musst (Vorstand, Führungskräfte, Regulierungsbehörden)
- Du in einer Branche (Gesundheitswesen, öffentlicher Sektor, Fertigung) tätig bist, in der die vier Perspektiven natürlich zu deinem Betriebsmodell passen
Die BSC passt weniger gut, wenn:
- Dein Team klein ist und sich der Aufwand, vier Perspektiven zu pflegen, nicht lohnt
- Sich deine Strategie häufig ändert und du etwas Agileres brauchst
- Du willst, dass die tägliche Umsetzung mit der Strategie verbunden ist, statt nur vierteljährlich verfolgt zu werden
- Du eine Kultur von Verantwortlichkeit und Eigenverantwortung von der Teamebene aus aufbaust
Viele Unternehmen nutzen beides: eine BSC auf Unternehmensebene für das Reporting an den Vorstand, und OKRs auf Teamebene für die Umsetzung. Das ist ein vernünftiger Ansatz — solange sich die beiden nicht widersprechen.
Einstieg in die Balanced Scorecard
Wenn du die Balanced Scorecard als Framework evaluierst, ist der beste Ausgangspunkt ein einfacher Test:
Kannst du für jede der vier Perspektiven einen Satz schreiben, der beschreibt, wie Erfolg für deine Organisation in diesem Jahr aussieht?
Wenn ja, hast du wahrscheinlich genug Klarheit, um eine BSC aufzubauen. Wenn nicht, musst du vielleicht erst etwas Strategiearbeit leisten, bevor dir das Framework helfen kann.
Wenn deine größte Herausforderung darin besteht, die Lücke zwischen Strategie und Umsetzung zu schließen — also sicherzustellen, dass die tägliche Arbeit deines Teams wirklich auf deine Ziele hinwirkt — dann ist das ein anderes Problem. Es ist das Problem, für das OKRs entwickelt wurden.