La mayoría de las empresas terminan su retiro estratégico con una presentación pulida y un conjunto claro de ambiciones a tres años. Luego llega enero, y todos vuelven a hacer más o menos lo que hacían antes. La estrategia nunca desaparece oficialmente. Simplemente no logra concretarse.
Se supone que el plan operativo anual (AOP) es lo que cierra esa brecha. En la práctica, la mayoría de los AOP terminan siendo documentos presupuestarios disfrazados. Esa no es su función.
Esta guía explica qué es realmente un AOP, cómo construir uno que traduzca la estrategia en algo ejecutable, y cómo conectarlo con tu marco de OKR trimestral para que el progreso se acumule a lo largo del año en lugar de evaporarse en el segundo trimestre.
¿Qué es un plan operativo anual?
Un plan operativo anual (AOP) es un documento que traduce tu estrategia a largo plazo en objetivos concretos, prioridades y compromisos de recursos para los próximos 12 meses. Responde a una pregunta simple: dado dónde queremos estar dentro de tres a cinco años, ¿qué tiene que pasar exactamente este año para llegar ahí?
Un buen AOP se sitúa en la intersección entre estrategia y operaciones. No es una previsión financiera (aunque la alimenta). No es un plan de proyecto (aunque los moldea). Es el documento que hace realidad tu planificación estratégica: qué vamos a hacer, quién será responsable de ello, y cómo se verá el éxito a finales de diciembre.
Aquí es donde StratOps, la función que conecta estrategia y ejecución, demuestra su valor. El AOP no es un entregable de finanzas. Es un entregable de StratOps al que finanzas contribuye.
AOP frente a presupuesto: dos funciones distintas
El AOP y el presupuesto suelen confundirse porque se elaboran más o menos al mismo tiempo e involucran algunos de los mismos datos. Pero cumplen funciones muy distintas.
El presupuesto responde: «¿Cómo vamos a asignar el dinero para respaldar las operaciones?». Es, ante todo, un instrumento de planificación financiera, propiedad de finanzas, centrado en los ingresos, los costes y el flujo de caja.
El AOP responde: «¿Qué apuestas estratégicas estamos haciendo este año, y cómo sabremos si están funcionando?». Es un documento operativo estratégico, centrado en los objetivos, los resultados y las prioridades.
El presupuesto es una restricción. El AOP es una dirección. Necesitas ambos, pero tratarlos como lo mismo es la razón por la que las estrategias acaban durmiendo en unidades compartidas hasta la retrospectiva de diciembre.
¿Qué incluye un plan operativo anual?
La estructura varía según el tamaño y la madurez de la empresa, pero un AOP sólido suele incluir:
- Contexto estratégico. Un breve resumen de la estrategia a largo plazo que el plan de este año impulsa. Uno o dos párrafos, no una repetición de la presentación estratégica.
- Objetivos anuales. Las tres a cinco cosas que deben suceder este año para que la estrategia se mantenga en curso. Específicas, medibles y vinculadas a las ambiciones a más largo plazo.
- Prioridades funcionales. Cómo contribuye cada equipo (producto, marketing, ingeniería, ventas, éxito del cliente) a los objetivos anuales. No planes exhaustivos — las dos o tres apuestas principales por función.
- Compromisos de recursos. Dónde está asignando la organización personal, presupuesto y capacidad. Si no le destinas recursos, en realidad no es una prioridad.
- Métricas clave. Los indicadores adelantados que vigilarás a lo largo del año para saber si vas por buen camino, antes de que los objetivos anuales se ganen o se pierdan.
- Dependencias y riesgos. Los traspasos entre áreas que deben funcionar, y los supuestos que podrían ser erróneos.
Cómo construir tu AOP en cinco pasos
Paso 1: empieza por la estrategia, no por la hoja de cálculo. Antes de que alguien abra un modelo de presupuesto, alinea al equipo directivo sobre lo que exigen los próximos tres a cinco años. El AOP debe ser una consecuencia de la estrategia, no al revés.
Paso 2: fija objetivos anuales que generen responsabilidad real. De tres a cinco objetivos, cada uno con un responsable claro y un resultado medible para fin de año. No son aspiraciones — son compromisos.
Paso 3: despliégalos en prioridades funcionales. Dale a cada líder de equipo los objetivos anuales y pregunta: ¿qué necesita hacer tu equipo de forma distinta este año para contribuir? El resultado son dos o tres prioridades funcionales por equipo, no una lista interminable.
Paso 4: comprueba que los recursos coinciden con las prioridades. Si has nombrado una prioridad pero no le has asignado recursos, en realidad no has tomado una decisión. Concilia las brechas entre el AOP y el presupuesto antes de cerrar el plan.
Paso 5: define el ritmo operativo. Un AOP sin ritmo es solo un documento. Decide ahora: ¿cuándo revisarás el progreso? ¿Quién dirige la revisión de negocio mensual o trimestral? ¿Cómo escalarás si las cosas se desvían?
Cómo conectar tu AOP con tus OKR trimestrales
Aquí es donde la mayoría de las empresas fallan. El AOP queda guardado en una unidad compartida, los OKR trimestrales se definen en un proceso aparte, y para marzo ya nadie tiene claro cómo se conectan.
La solución consiste en tratar el AOP como la fuente única de verdad para tu cascada de OKR. Cada objetivo anual del AOP debe tener un conjunto correspondiente de OKR trimestrales que lo impulsen. Los resultados clave del primer trimestre no son prioridades de equipo aleatorias — son el primer tramo del camino hacia tu objetivo anual.
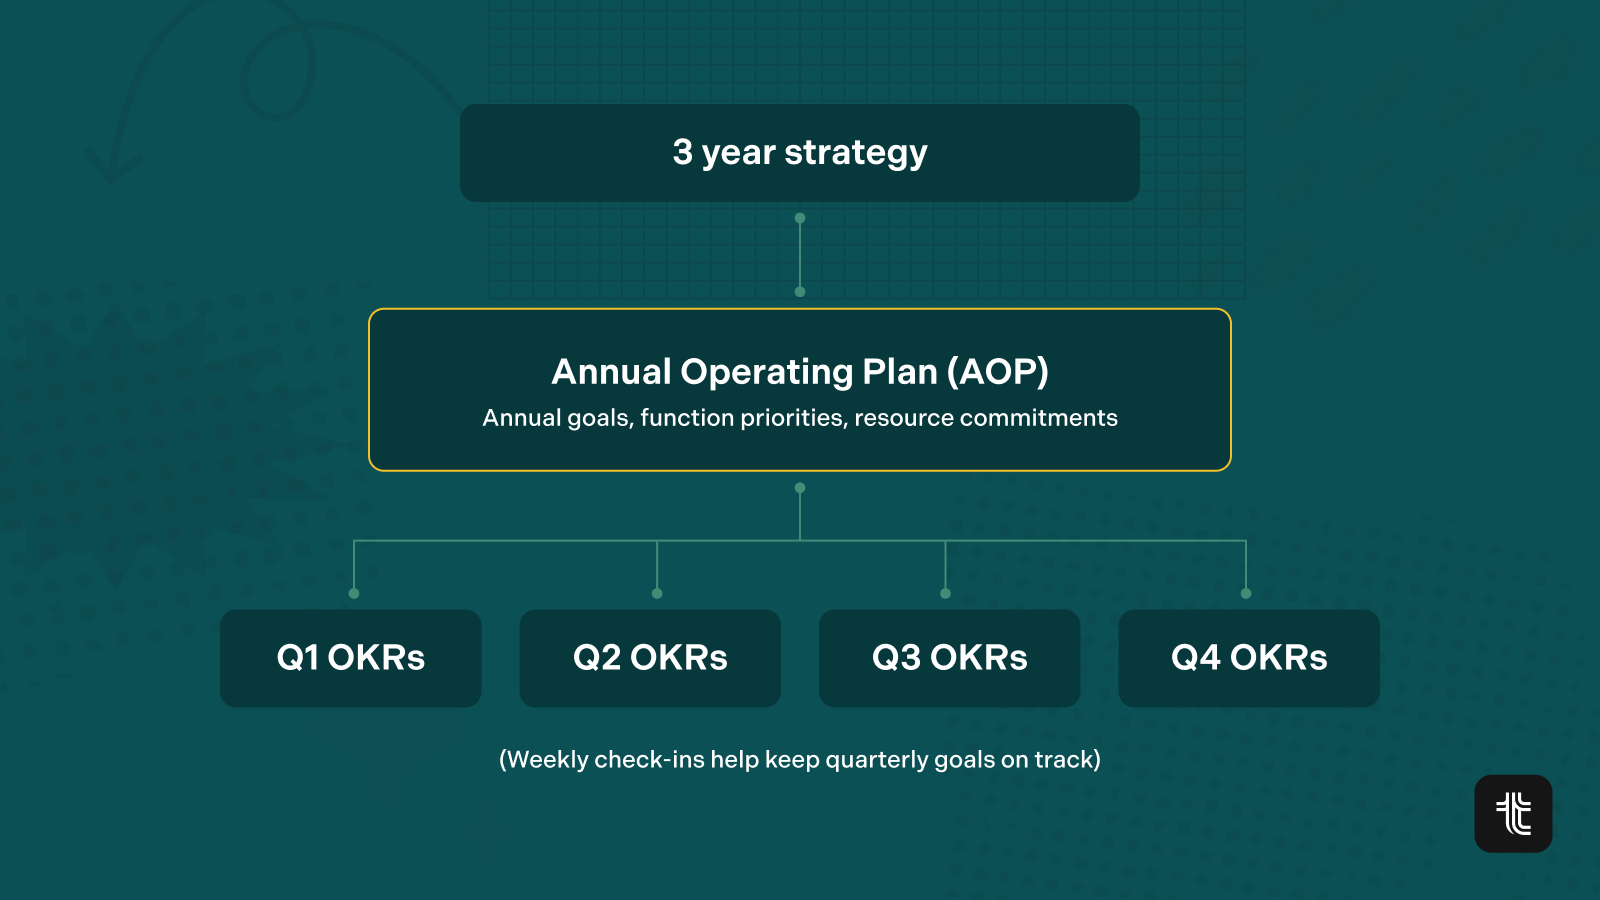
En la práctica, esto significa:
- Los objetivos anuales del AOP se convierten en los Objetivos de tu marco de OKR para el año
- Cada trimestre, los equipos fijan Resultados Clave que impulsan su Objetivo, generando impulso del primer al cuarto trimestre
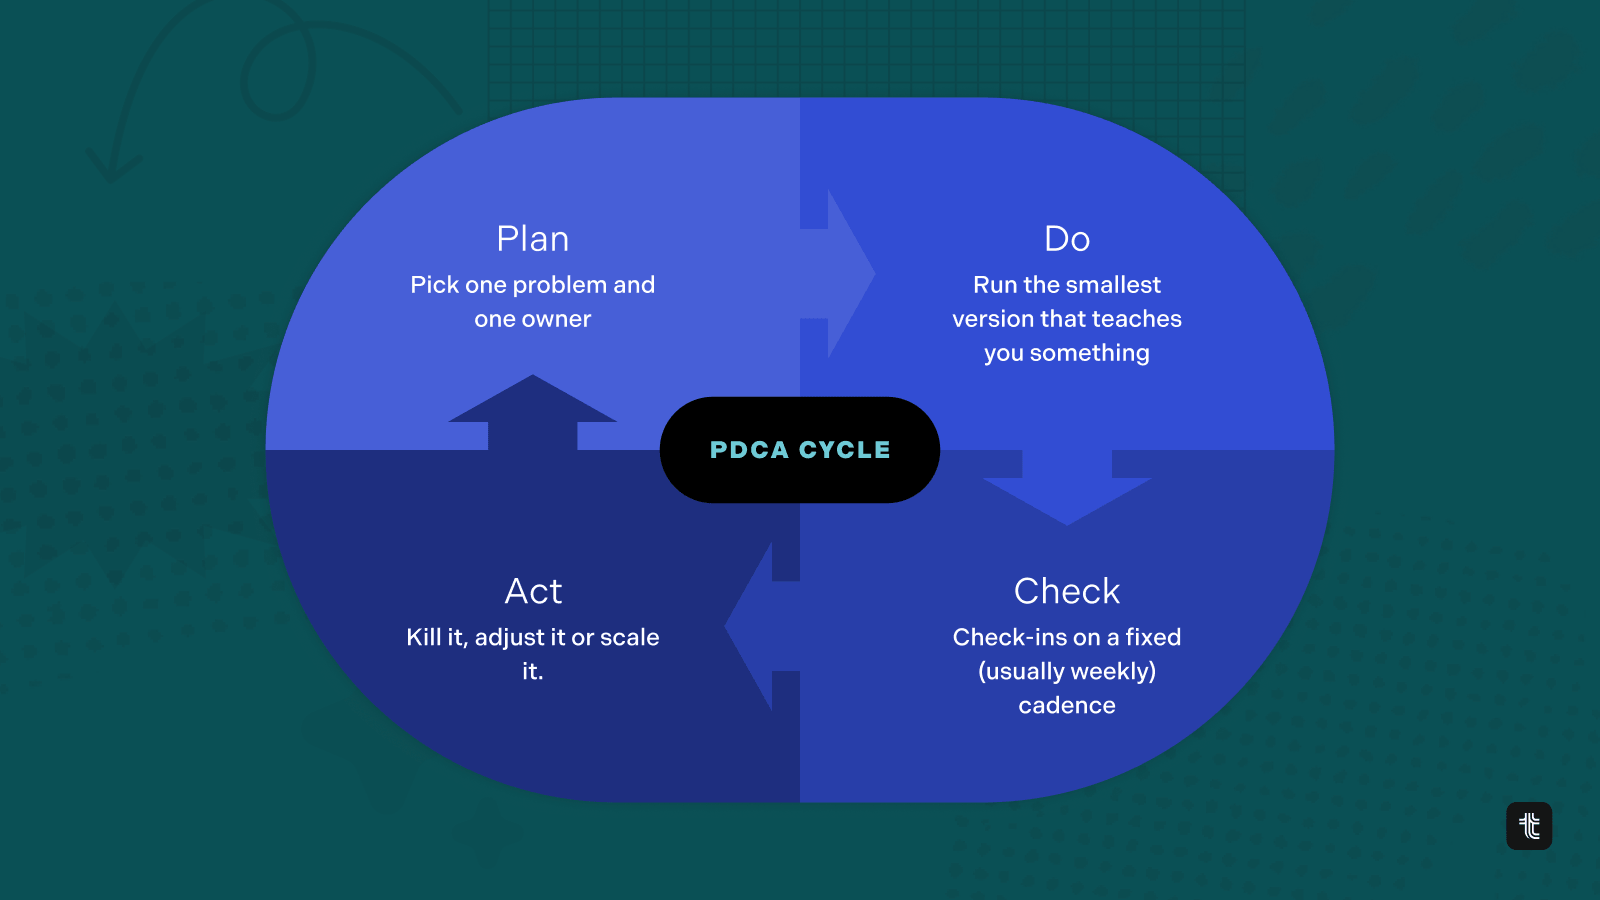
- Al final de cada trimestre, los equipos revisan lo aprendido y se reorganizan para el siguiente
Este es el ritmo que StratOps, la función que conecta estrategia y ejecución, está diseñado para sostener. El AOP no es un evento anual aislado. Es el ancla de un bucle operativo continuo que mantiene a los equipos avanzando en la misma dirección durante todo el año.
Errores comunes del AOP (y cómo evitarlos)
Tratar el AOP como un presupuesto reempaquetado. Si tu AOP es solo un envoltorio narrativo alrededor de tu plan financiero, no está cumpliendo su función. El presupuesto es una entrada para el AOP, no al revés.
Fijar demasiados objetivos. Siete objetivos anuales no son un plan. Son una lista. De tres a cinco fuerzan las decisiones difíciles que la estrategia realmente requiere.
Falta de responsable. Los objetivos sin un responsable designado no se cumplen. Cada objetivo anual necesita una única persona responsable de él para diciembre.
Redactar el AOP en enero y olvidarlo hasta noviembre. Si el AOP no alimenta las revisiones trimestrales y los check-ins semanales, no tiene valor operativo. Incorpora el ritmo de revisión al plan desde el primer día.
Mantener el AOP dentro del equipo directivo. Si los equipos no pueden ver los objetivos anuales ni entender cómo se conecta su trabajo con ellos, tendrás ejecución sin alineación. Comparte el AOP, o al menos los objetivos, con toda la organización.
Dónde encaja Tability en el proceso de AOP
Tability está diseñado exactamente para este tipo de trabajo. Puedes definir tus objetivos anuales en Tability, desplegarlos en OKR trimestrales por equipo, y hacer check-ins semanales contra ellos durante todo el año. Cada revisión — mensual, trimestral, anual — se basa en la misma fuente de verdad.
El resultado es un AOP que no acumula polvo. Se convierte en un documento operativo vivo que toda la organización puede ver, actualizar y usar para actuar. Los equipos saben qué importa, los líderes saben qué va por buen camino, y la estrategia deja de ser un misterio hasta la retrospectiva de diciembre.
Regístrate gratis o reserva 30 minutos con nosotros y te ayudaremos a averiguar cómo sería esto para tu equipo. ¡Con Tability o sin él!