La mayoría de las empresas que usan un Balanced Scorecard lo heredaron. Un consultor lo introdujo, o el CFO leyó a Kaplan y Norton en los años 90 y el marco se quedó. Eso no es una crítica — el Balanced Scorecard cambió la forma en que las organizaciones piensan la estrategia. Antes de que existiera, la mayoría de las empresas medían el éxito casi exclusivamente con métricas financieras. Ingresos, beneficio, coste. Punto.
El BSC decía: eso no basta. Los resultados financieros son indicadores rezagados. Si quieres entender por qué estás ganando o perdiendo, también necesitas fijarte en los clientes, los procesos internos y tu gente.
Esa idea sigue siendo válida. Lo que ha cambiado es el ritmo de los negocios, y las herramientas de estrategia disponibles para actuar en consecuencia.
Este artículo repasa cómo es un Balanced Scorecard en la práctica — con ejemplos de distintos sectores — y luego habla con sinceridad sobre dónde el marco tiene dificultades y qué hacen los equipos en su lugar.
¿Qué es el marco del Balanced Scorecard?
El Balanced Scorecard es un marco de gestión estratégica desarrollado por Robert Kaplan y David Norton a principios de los años 90. Se presentó en un artículo de Harvard Business Review de 1992 y sigue siendo una de las herramientas más utilizadas en el proceso de gestión estratégica.
La idea central: medir el desempeño en cuatro perspectivas te da una imagen más completa que solo los datos financieros.
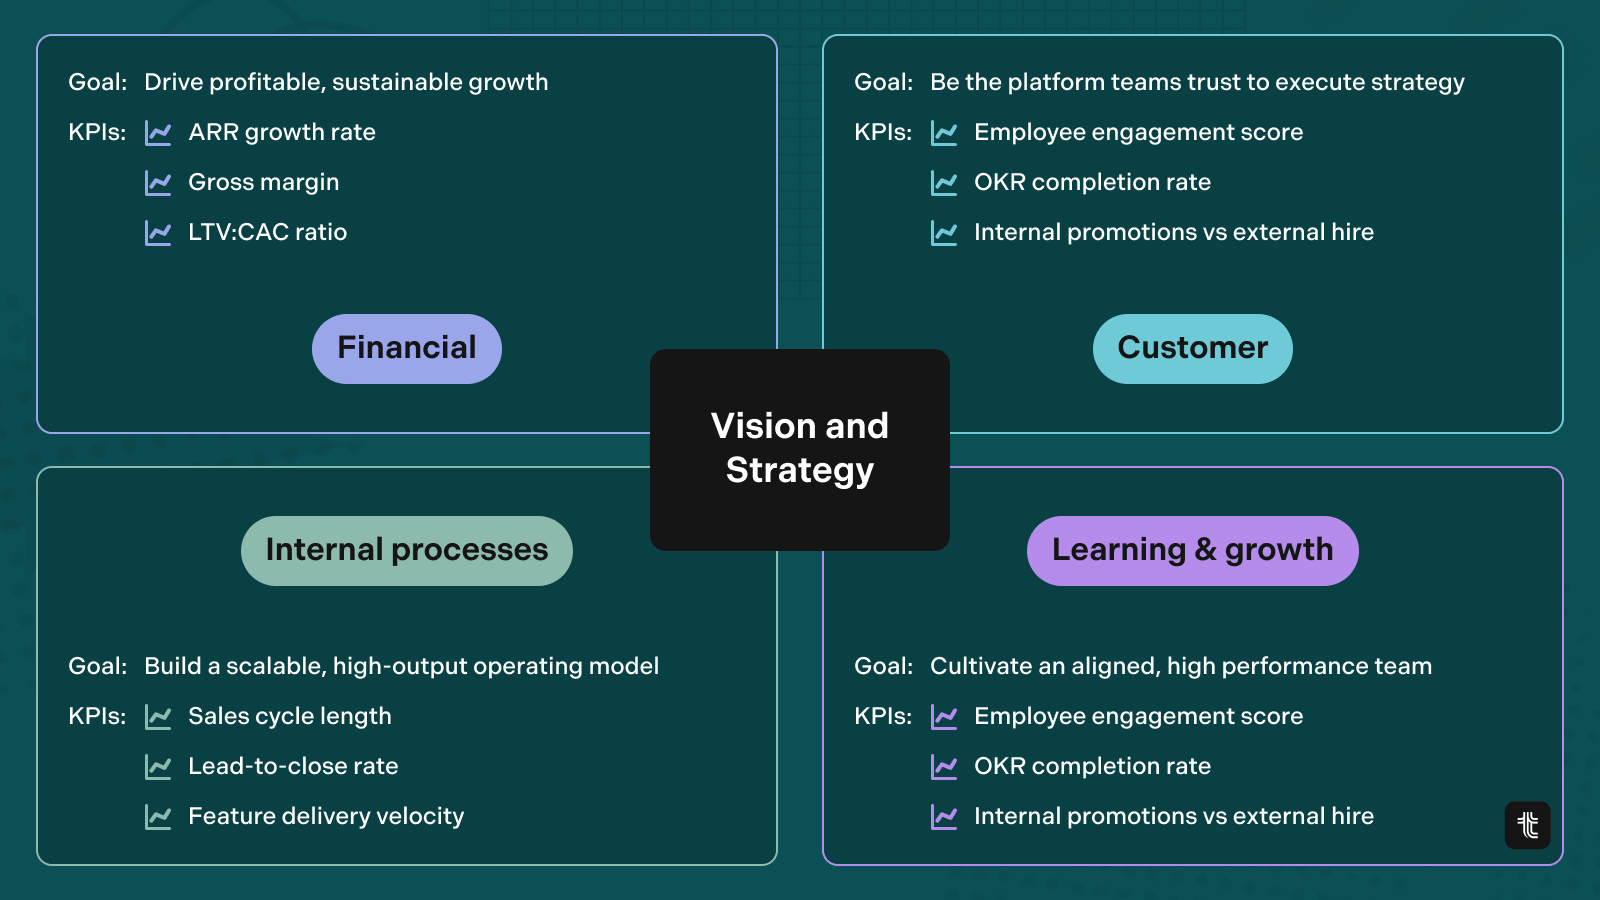
Las cuatro perspectivas son:
- Financiera — ¿Estamos aportando valor a los accionistas? (Ingresos, margen de beneficio, ROI)
- Cliente — ¿Cómo nos perciben nuestros clientes? (NPS, retención, puntuaciones de satisfacción)
- Procesos internos — ¿Qué debemos hacer bien a nivel operativo? (Tiempo de ciclo, calidad, rendimiento)
- Aprendizaje y crecimiento — ¿Cómo mejoramos e innovamos? (Formación, satisfacción de los empleados, capacidad)
Cada perspectiva incluye objetivos, indicadores (KPI), metas e iniciativas. La idea es que los avances en aprendizaje y crecimiento impulsan mejores procesos internos, lo que mejora los resultados con los clientes, que finalmente se reflejan en los resultados financieros. Es una cadena de causa y efecto.
Las cuatro perspectivas en la práctica
Aquí es donde la mayoría de los artículos se quedan en la teoría. Veamos cómo se ven realmente estas perspectivas cuando se completan.
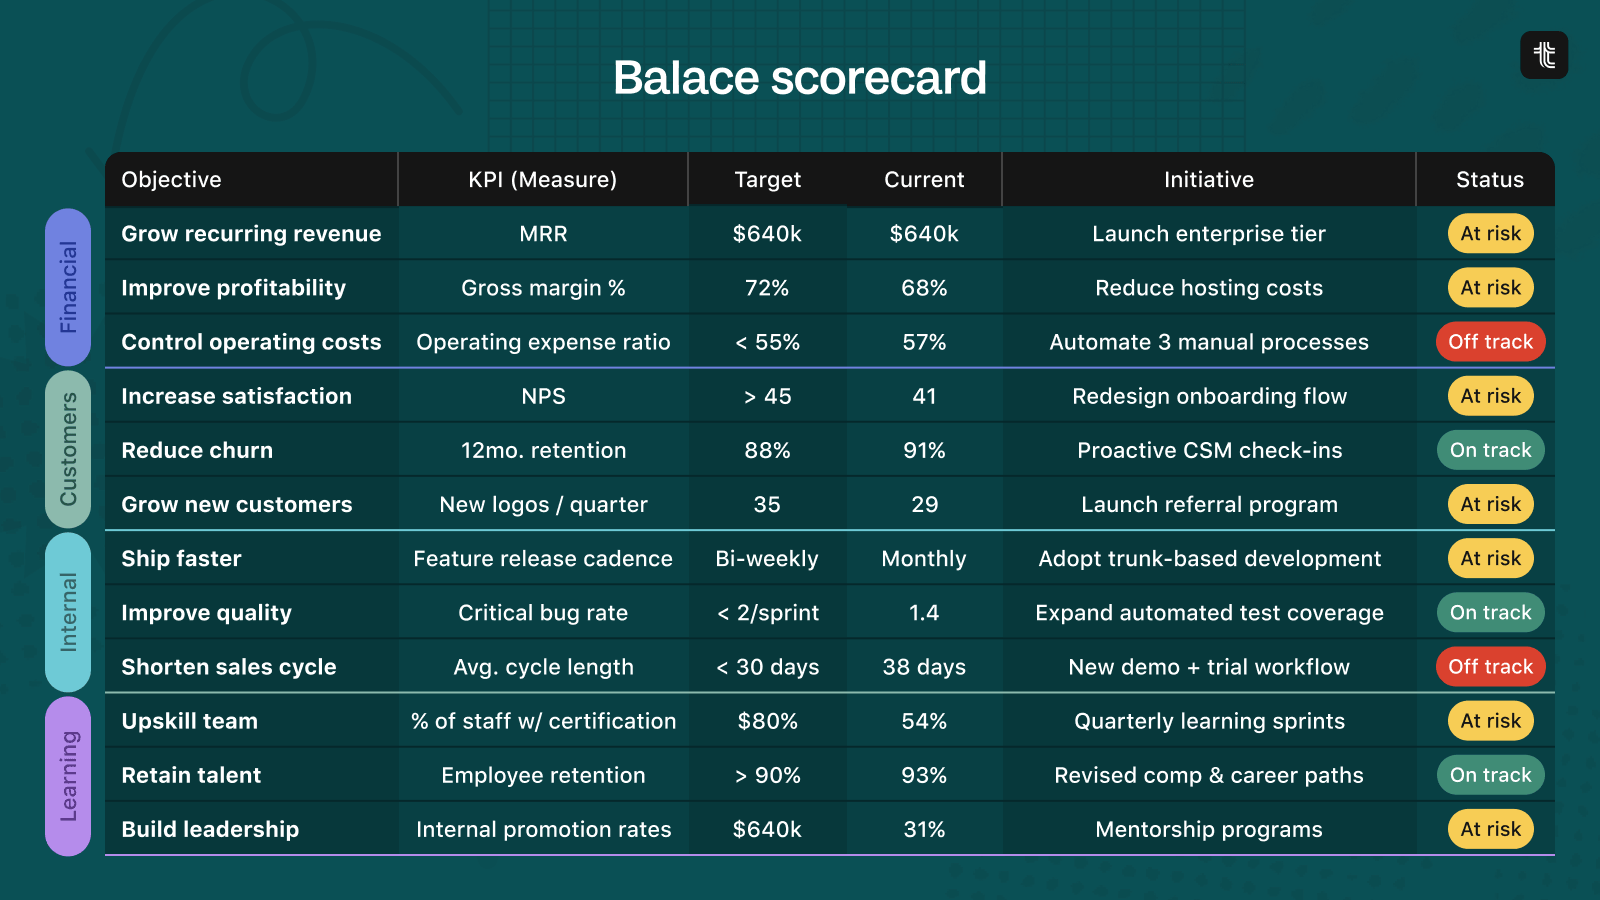
Perspectiva financiera
Esta es la más intuitiva. Una empresa podría establecer:
- Objetivo: aumentar los ingresos recurrentes
- Indicador: ingresos recurrentes mensuales (MRR)
- Meta: 15 % de crecimiento trimestre a trimestre
- Iniciativa: lanzar un nuevo nivel empresarial
Perspectiva de cliente
Esta suele confundir a la gente porque la 'satisfacción del cliente' puede significar muchas cosas. En un BSC bien construido:
- Objetivo: mejorar la retención de clientes
- Indicador: tasa de retención a 12 meses, NPS
- Meta: NPS superior a 40, retención superior al 85 %
- Iniciativa: lanzar un programa de incorporación dedicado
Perspectiva de procesos internos
Aquí es donde haces seguimiento de la maquinaria operativa que cumple tu promesa al cliente:
- Objetivo: reducir el tiempo hasta el valor para los nuevos clientes
- Indicador: días desde el registro hasta el primer resultado exitoso
- Meta: menos de 14 días (desde los 30 actuales)
- Iniciativa: rediseñar el flujo de incorporación; añadir listas de verificación dentro de la aplicación
Perspectiva de aprendizaje y crecimiento
La más difícil de medir, pero la que hace que todo lo demás sea sostenible:
- Objetivo: desarrollar la capacidad de planificación estratégica en todo el equipo directivo
- Indicador: % de managers formados en la metodología OKR; tasa de promoción interna
- Meta: 80 % certificados, 40 % de las contrataciones senior procedentes de la cantera interna
- Iniciativa: serie trimestral de formación de liderazgo; programa de mentoría
Ejemplos de Balanced Scorecard por sector
Tecnología / SaaS
Una empresa de software podría estructurar su BSC así:
- Financiera: hacer crecer el ARR de 5 M$ a 8 M$; mejorar el margen bruto al 75 %
- Cliente: reducir la cancelación por debajo del 5 % anual; NPS superior a 45
- Procesos internos: lanzar nuevas funciones cada dos semanas; reducir la tasa de errores críticos en un 50 %
- Aprendizaje y crecimiento: lanzar un programa de desarrollo para ingenieros; contratar a 3 PM senior
El BSC del SaaS funciona bien porque cada perspectiva encaja de forma natural con el modelo de negocio. La retención (cliente) impulsa el ARR (financiera). La capacidad de los desarrolladores (aprendizaje y crecimiento) impulsa la velocidad de despliegue (procesos internos).
Salud
Un hospital o una red de salud podría usar:
- Financiera: lograr un coste por episodio por debajo del valor de referencia; mantener un margen operativo del 3 %
- Cliente (paciente): puntuación de satisfacción del paciente superior al 90 %; tasa de reingreso inferior al 8 %
- Procesos internos: tiempo medio de espera del paciente inferior a 20 minutos; tasa de infección inferior al 1,5 %
- Aprendizaje y crecimiento: 95 % de cumplimiento del personal con la formación obligatoria; rotación de enfermería inferior al 12 %
La salud es en realidad donde el BSC ha encontrado una de sus adopciones más fuertes en el sector público. El enfoque multiperspectiva encaja bien con la complejidad de prestar atención sanitaria, donde la sostenibilidad financiera y los resultados de los pacientes no son negociables.
Manufactura
Una empresa manufacturera podría verse así:
- Financiera: reducir el coste de los bienes vendidos en un 10 %; mejorar el margen de EBITDA al 18 %
- Cliente: tasa de entrega a tiempo superior al 97 %; tasa de defectos inferior al 0,5 %
- Procesos internos: utilización de equipos superior al 85 %; reducir las horas de retrabajo en un 20 %
- Aprendizaje y crecimiento: capacitar de forma cruzada al 60 % del personal de planta en habilidades secundarias; reducir a cero los incidentes laborales
Los BSC de manufactura tienden a estar muy orientados a lo operativo. La perspectiva de procesos internos suele recibir el mayor detalle, lo cual tiene sentido — la eficiencia operativa es la principal palanca competitiva.
Gobierno / Sin ánimo de lucro
- Financiera: mantenerse dentro del presupuesto aprobado; reducir el coste del servicio por ciudadano en un 5 %
- Cliente (parte interesada): satisfacción de la comunidad superior al 75 %; tiempo de respuesta del servicio inferior a 48 horas
- Procesos internos: procesar el 90 % de las solicitudes dentro de los plazos legales
- Aprendizaje y crecimiento: cubrir el 80 % de las vacantes con promociones internas; aumentar al 70 % los servicios prestados digitalmente
Los BSC del sector público suelen renombrar la perspectiva 'financiera' como algo parecido a 'gestión responsable', ya que el objetivo no es el beneficio, sino el uso responsable de los recursos públicos. El marco es lo bastante flexible como para adaptarse a esto.
Balanced Scorecard frente a OKR: ¿cuál es la diferencia?
Aquí está la conversación que surge tarde o temprano en todo equipo de estrategia: ¿deberíamos usar un Balanced Scorecard, u OKR?
No son herramientas idénticas, y las diferencias importan.
El BSC es completo y estructurado. Está diseñado para dar visibilidad a toda la organización — conectando tus actividades operativas con tus objetivos estratégicos en cuatro dimensiones. Suele actualizarse trimestral o anualmente. Funciona mejor cuando la estrategia es relativamente estable y necesitas una forma de comunicarla en una organización grande y compleja.
Los OKR son más ligeros y más rápidos. Un Objective es una dirección cualitativa. Los Key Results son resultados medibles que te dicen si lo lograste. Los OKR se fijan cada trimestre, se revisan semanalmente y pertenecen a los equipos y a las personas — no solo al equipo directivo.
Las diferencias prácticas:
| Balanced Scorecard | OKRs | |
|---|---|---|
| Cadencia habitual | Trimestral / anual | Seguimientos semanales, objetivos trimestrales |
| Propiedad | Equipo de estrategia / finanzas | Cada equipo y cada persona |
| Número de objetivos | Muchos, repartidos en 4 perspectivas | 3-5 por equipo, priorizados sin concesiones |
| Tiempo de implantación | Meses | Semanas |
| Ideal para | Estrategia estable, grandes organizaciones | Equipos ágiles, ejecución rápida |
Ninguno es universalmente mejor. El BSC es más sólido para organizaciones que necesitan informes estratégicos completos ante muchas partes interesadas. OKR frente a KPI es otra cuestión que vale la pena entender — ya que tanto el BSC como los OKR usan KPI, aunque de formas distintas.
Cuándo usar un Balanced Scorecard (y cuándo no)
El BSC encaja bien cuando:
- Eres una organización grande y compleja que necesita reportar su estrategia entre divisiones
- Tienes prioridades estratégicas relativamente estables que no cambian cada trimestre
- Necesitas comunicar la estrategia a una amplia base de partes interesadas (consejo, directivos, reguladores)
- Estás en un sector (salud, administración pública, manufactura) donde las cuatro perspectivas encajan de forma natural con tu modelo operativo
Al BSC le cuesta más encajar cuando:
- Tu equipo es pequeño y la carga de mantener cuatro perspectivas no vale la pena
- Tu estrategia cambia con frecuencia y necesitas algo más ágil
- Quieres que la ejecución del día a día esté conectada con la estrategia, y no solo revisada trimestralmente
- Estás construyendo una cultura de responsabilidad y de apropiación desde el nivel de equipo hacia arriba
Muchas empresas usan ambos: un BSC a nivel corporativo para los informes al consejo, y OKR a nivel de equipo para la ejecución. Es un enfoque razonable — siempre que los dos no se contradigan.
Primeros pasos con el Balanced Scorecard
Si estás evaluando el Balanced Scorecard como marco de referencia, el mejor punto de partida es una prueba sencilla:
¿Puedes escribir una frase para cada una de las cuatro perspectivas que describa cómo se ve el éxito para tu organización este año?
Si puedes, probablemente tienes suficiente claridad para construir un BSC. Si no puedes, quizás necesites hacer antes algo de trabajo de estrategia para que el marco pueda ayudarte.
Si tu principal reto es cerrar la brecha entre la estrategia y la ejecución — asegurándote de que el trabajo diario de tu equipo realmente avanza hacia tus objetivos — ese es un problema distinto. Es el problema para el que se diseñaron los OKR.